PCB 万亿赛道,为什么是越南?
2026-11-10 591 来源:深圳国际电子元器件展
如果说AI服务器是算力的“心脏”,那PCB就是承载这颗心脏跳动的“血管”。当全球科技巨头在AI基建上疯狂加注,高多层板、高阶HDI的订单像雪片一样飞向供应链时,一个现实的问题浮出水面:产能往哪里放?
答案正在向东南亚倾斜,而越南,是那条最陡峭的增长曲线。
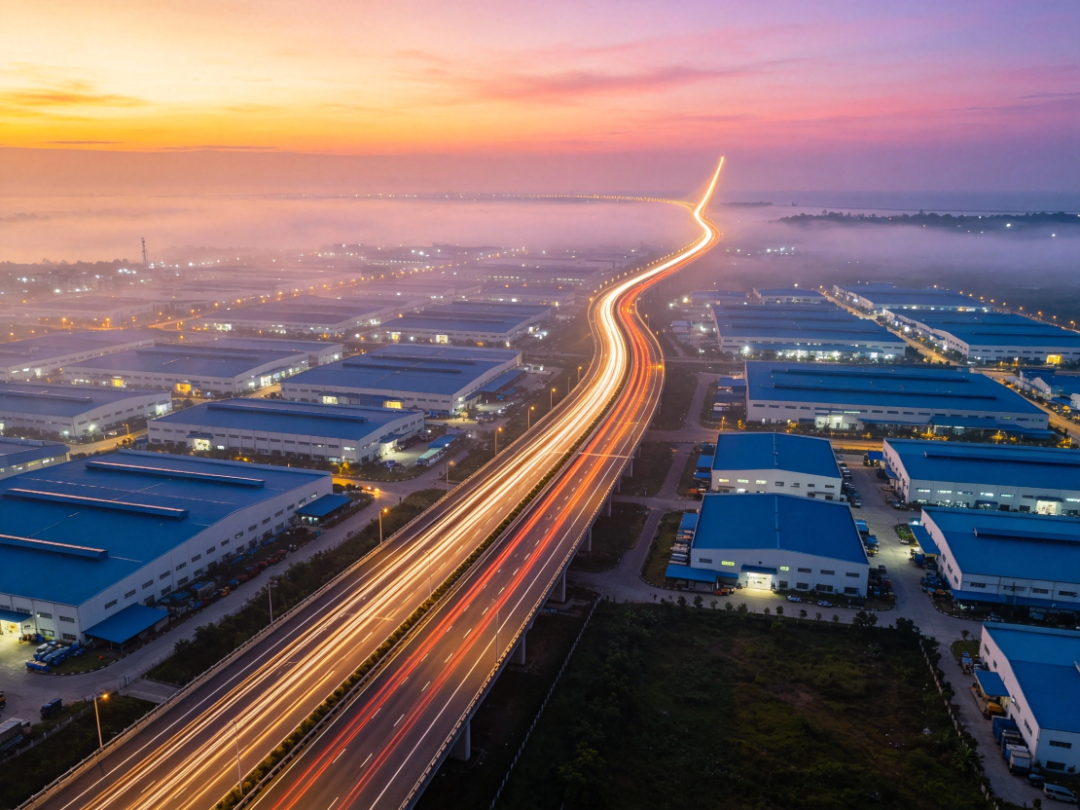
PCB行业正在经历一场“冰与火”的结构性裂变。
火的一面是高端产能的极度紧缺。AI服务器对PCB层数和精度的要求,把传统产线远远甩在了身后。单台AI服务器对电子布的用量是传统服务器的数倍,高阶HDI的产能几乎无法通过简单改造传统产线来获得。头部厂商的订单能见度已经排到了数个季度之后,扩产成了唯一的选项。
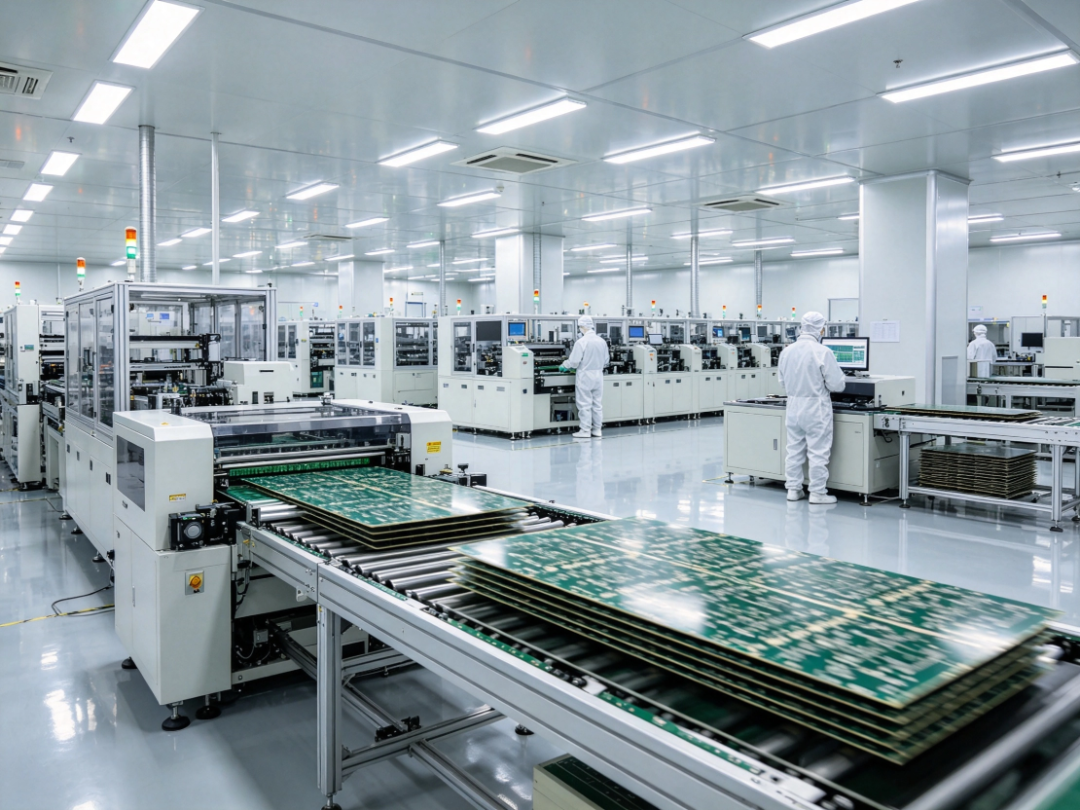
冰的一面则是低端赛道的加速出清。原材料电子布的涨价潮从薄布蔓延到厚布,成本压力直接压垮了议价能力薄弱的中小厂商。行业共识很清晰:这一轮高阶PCB的供需偏紧状态,至少会持续到2027年下半年甚至更久。谁能在此之前把高端产能落地,谁就能吃到最肥的那一段红利。
而越南,恰好站在了这场产能迁徙的咽喉位置。
过去我们谈越南,关键词是“组装”。手机、笔电的组装线在这里扎堆,PCB只是配套。但数据正在改写这个叙事:2025年越南PCB产值达到41.5亿美元,年增33.9%;2026年预计进一步冲至49亿美元,增长动力直接来自AI与高效运算需求带动的高阶多层板、HDI及载板。
更值得关注的是投资结构的变化。台资、日资、韩资的加码方向,已经不再是服务终端组装的低端板,而是AI服务器板、高阶HDI、ABF载板,甚至向半导体封测周边延伸。越南政府把AI、云端运算和半导体列入了国家战略技术清单,真金白银的扶持基金和研发中心落地,都在为这场升级铺路。
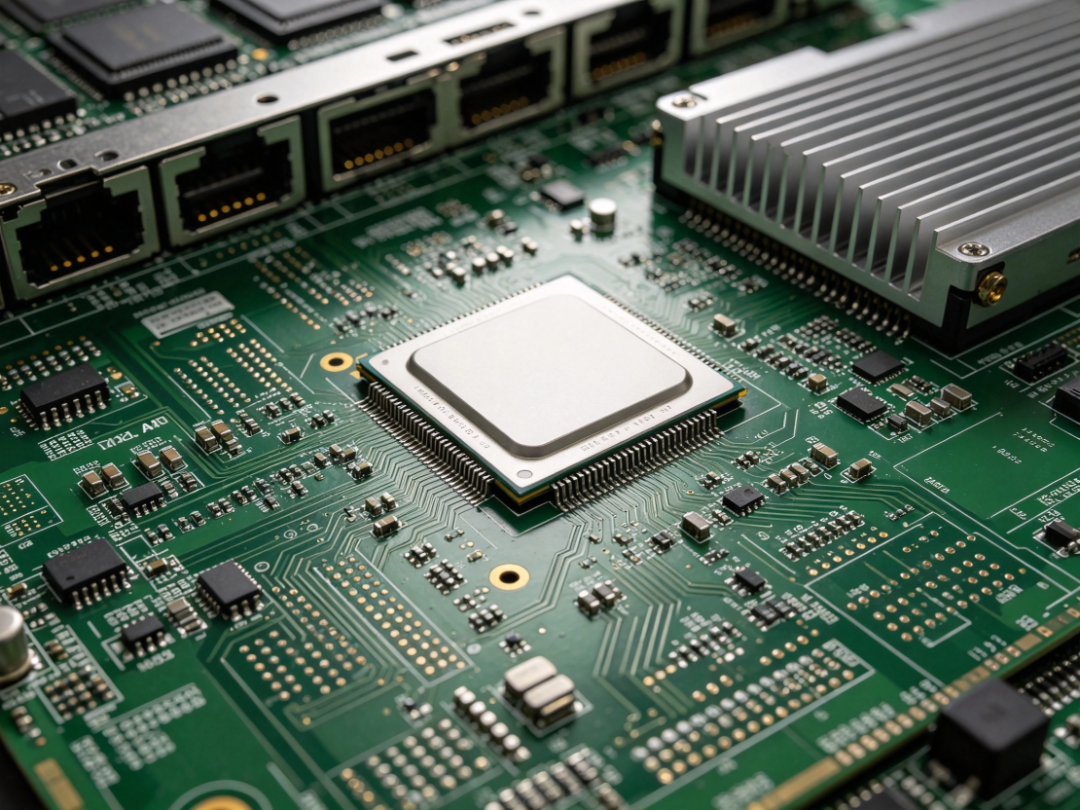
外资的流向印证了同样的判断。2026年上半年,越南计算机、电子和光学产品领域吸引了超过70亿美元的新增制造业FDI,同比暴涨614%。项目数量在减少,但单体投资规模在急剧放大——这不是撒网式的试探,而是巨头在构建长期供应链节点。三星半导体、LG Innotek的扩产项目集中在越南北部,那里正在形成一个从元器件到模组再到整机的电子制造闭环。
问题在于,闭环的最后一环,也就是高端PCB的本地化供应能力,还远远不够。
越南的PCB产值在涨,但高阶产品的量产落地,依赖的是技术管理、关键材料设备配套和客户认证周期。换句话说,产能建起来了,但良率、效率和供应链的响应速度,需要一整套生态来支撑。设备从哪里来?材料怎么配套?工艺谁来调试?这些问题不解决,高端产能就只是厂房和设备堆砌的“空壳”。
这正是亚洲工业科技展越南站·亚洲电子元器件展览会越南站想要填上的缺口。
2027年8月4日至6日,河内越南博览中心,这场展会把PCB产业链最缺的那块拼图带到了越南工厂的门口。从贴装技术和设备、焊接设备,到测试与测量、智能工厂及自动化,再到电子元器件与PCB/CCL/载板本身,展品范围覆盖的是一条完整的制造闭环。同期举办的NEPCON ASIA、半导体封测、机器视觉等主题展,把电子制造上下游的决策者聚在了同一个场域里。
对于那些正在越南布局高端产线的企业来说,这是一个直接触达工厂总经理、研发总监和采购负责人的窗口。需求已经在那里了,缺的是把设备、材料和工艺方案摆到他们面前的人。
AI算力的浪潮不会等任何人。PCB的产能迁徙已经开始,而越南,正在从“组装基地”变成“制造高地”。下一步怎么走,或许该去河内看看了。

